Private Altersvorsorge
Die gesetzliche Rente ist ein Fundament. Aber kein Haus.
Zwischen Wunschrente und gesetzlicher Rente klafft bei den meisten eine Lücke von mehreren hundert Euro, monatlich, lebenslang. Wir rechnen sie aus und schließen sie mit einem Konzept statt mit Einzelverträgen.
~48 % Rentenniveau
Die gesetzliche Rente ersetzt nur rund die Hälfte des Durchschnittseinkommens, vor Steuern, Kranken- und Pflegebeiträgen. Wer seinen Lebensstandard halten will, braucht einen zweiten Baustein.
Das Risiko
Warum die Rentenlücke größer ist, als die meisten denken
Auf dem Papier wirkt die Renteninformation beruhigend. Drei Effekte machen die echte Lücke deutlich größer:
Inflation wird unterschätzt
Die Renteninformation zeigt heutige Kaufkraft nicht an. 1.800 Euro Rente in 30 Jahren fühlen sich an wie 900 Euro heute.
Steuern & Abgaben im Alter
Renten werden zunehmend voll besteuert, dazu kommen Kranken- und Pflegebeiträge. Von der Bruttorente bleibt deutlich weniger übrig.
Zu spät, zu vorsichtig
Wer erst mit 45 startet oder nur aufs Sparbuch setzt, verschenkt den Zinseszins, den stärksten Hebel der Altersvorsorge.
Aus der Praxis
„Ich habe zwar gespart – aber ohne zu wissen, ob es reicht.“
Selbstständiger, 31 Jahre
Ein 31-jähriger Selbstständiger legte bereits regelmäßig Geld zurück. Trotzdem blieb die Unsicherheit, ob das im Alter tatsächlich ausreichen würde.
Unsere Analyse zeigte, dass trotz vorhandener Rücklagen eine Versorgungslücke entstehen könnte. Gemeinsam entwickelten wir eine flexible Strategie, die sich an seine unternehmerische Entwicklung anpassen lässt.
Das Ergebnis: Heute investiert der Kunde mit einem klaren Plan und weiß, welches Ziel er verfolgt – statt einfach nur Geld zur Seite zu legen.
Unsere Lösung
Altersvorsorge mit Konzept: So arbeiten wir
Wir verkaufen keine Produkte, wir bauen Versorgungskonzepte, für Angestellte, Selbstständige und die ganze Familie.
Rentenlücken-Analyse mit echten Zahlen
Renteninformation, Inflation, Steuern und Wunschrente, wir rechnen Ihre konkrete Lücke aus, bevor über Produkte gesprochen wird.
Der richtige Mix aus allen Schichten
Basisrente für Selbstständige, bAV für Angestellte, ETF-Police und Depot als flexible Bausteine, steuerlich aufeinander abgestimmt.
Bestehende Verträge ehrlich geprüft
Nicht jeder Altvertrag ist schlecht. Wir prüfen, was sich zu behalten lohnt, was beitragsfrei gestellt und was ersetzt werden sollte.
Lebenslange Begleitung
Gehaltssprung, Hausbau, Kinder, Ruhestand: Ihr Konzept wächst mit, mit einem festen Ansprechpartner statt wechselnder Hotlines.
Private Altersvorsorge, persönlich beraten in Mainfranken
Wir beraten Sie vor Ort in Lohr am Main und im gesamten Landkreis Main-Spessart, von Karlstadt über Marktheidenfeld bis Gemünden. Auch in Würzburg, Aschaffenburg, Miltenberg und Schweinfurt sind wir regelmäßig bei unseren Kunden. Alternativ beraten wir Sie bequem per Video.
Häufige Fragen
Häufige Fragen zur privaten Altersvorsorge
Wie groß ist meine Rentenlücke wirklich?
Das Standardrentenniveau liegt bei rund 48 Prozent des Durchschnittseinkommens, vor Steuern und Krankenversicherung. Wer heute 4.000 Euro netto verdient, muss im Ruhestand oft mit weniger als der Hälfte auskommen. Die genaue Lücke rechnen wir Ihnen aus Ihrer Renteninformation, Inflation und Wunschrente konkret aus, das ist der Startpunkt jeder seriösen Vorsorgeberatung.
Welche Form der Altersvorsorge passt zu mir. ETF, Rürup, bAV oder Immobilie?
Das hängt von Status und Steuersituation ab: Selbstständige profitieren oft stark von der Basisrente (Rürup) mit bis zu 100 Prozent absetzbaren Beiträgen. Angestellte kombinieren bAV über den Arbeitgeber mit privater ETF-Vorsorge. Familien brauchen zusätzlich Hinterbliebenenschutz. Meist ist die Antwort ein Mix, genau dafür bauen wir das Konzept.
Lohnt sich Altersvorsorge mit 50 noch?
Ja, aber anders als mit 30. Mit 15 Jahren Horizont setzen wir auf höhere Sparraten, Zuzahlungen aus Boni oder Erbschaften und steueroptimierte Einmalanlagen statt reiner Sparpläne. Auch die Frage „abzahlen oder anlegen?" bei bestehenden Krediten gehört dann auf den Tisch.
Was ist mit der Inflation, frisst die nicht alles auf?
Bei 2,5 Prozent Inflation halbiert sich die Kaufkraft in knapp 30 Jahren. Deshalb führt an renditeorientierter Vorsorge mit Sachwerten (Aktien-ETFs) für lange Horizonte kein Weg vorbei. Sparbuch und klassische Garantieprodukte allein verlieren real an Wert. Wir bauen Portfolios, die Inflation schlagen sollen, statt sie zu ignorieren.
Wer berät zur privaten Altersvorsorge in Main-Spessart und Würzburg?
Main Vorsorge erstellt Vorsorgekonzepte für Angestellte, Selbstständige und Familien in Lohr am Main, Karlstadt, Marktheidenfeld, Würzburg, Aschaffenburg, Miltenberg und Schweinfurt, persönlich vor Ort oder per Video, mit einem festen Ansprechpartner über Jahrzehnte.
Unverbindlich & kostenfrei
Finden Sie heraus, wie groß Ihre Rentenlücke wirklich ist
Im kostenfreien Erstgespräch analysieren wir Ihre Renteninformation, rechnen die Lücke inklusive Inflation aus und zeigen, mit welchem Konzept Sie sie schließen, zu Ihrer Sparrate.
- Antwort innerhalb von 24 Stunden, persönlich, kein Callcenter
- Oder direkt anrufen: 09352 5081880
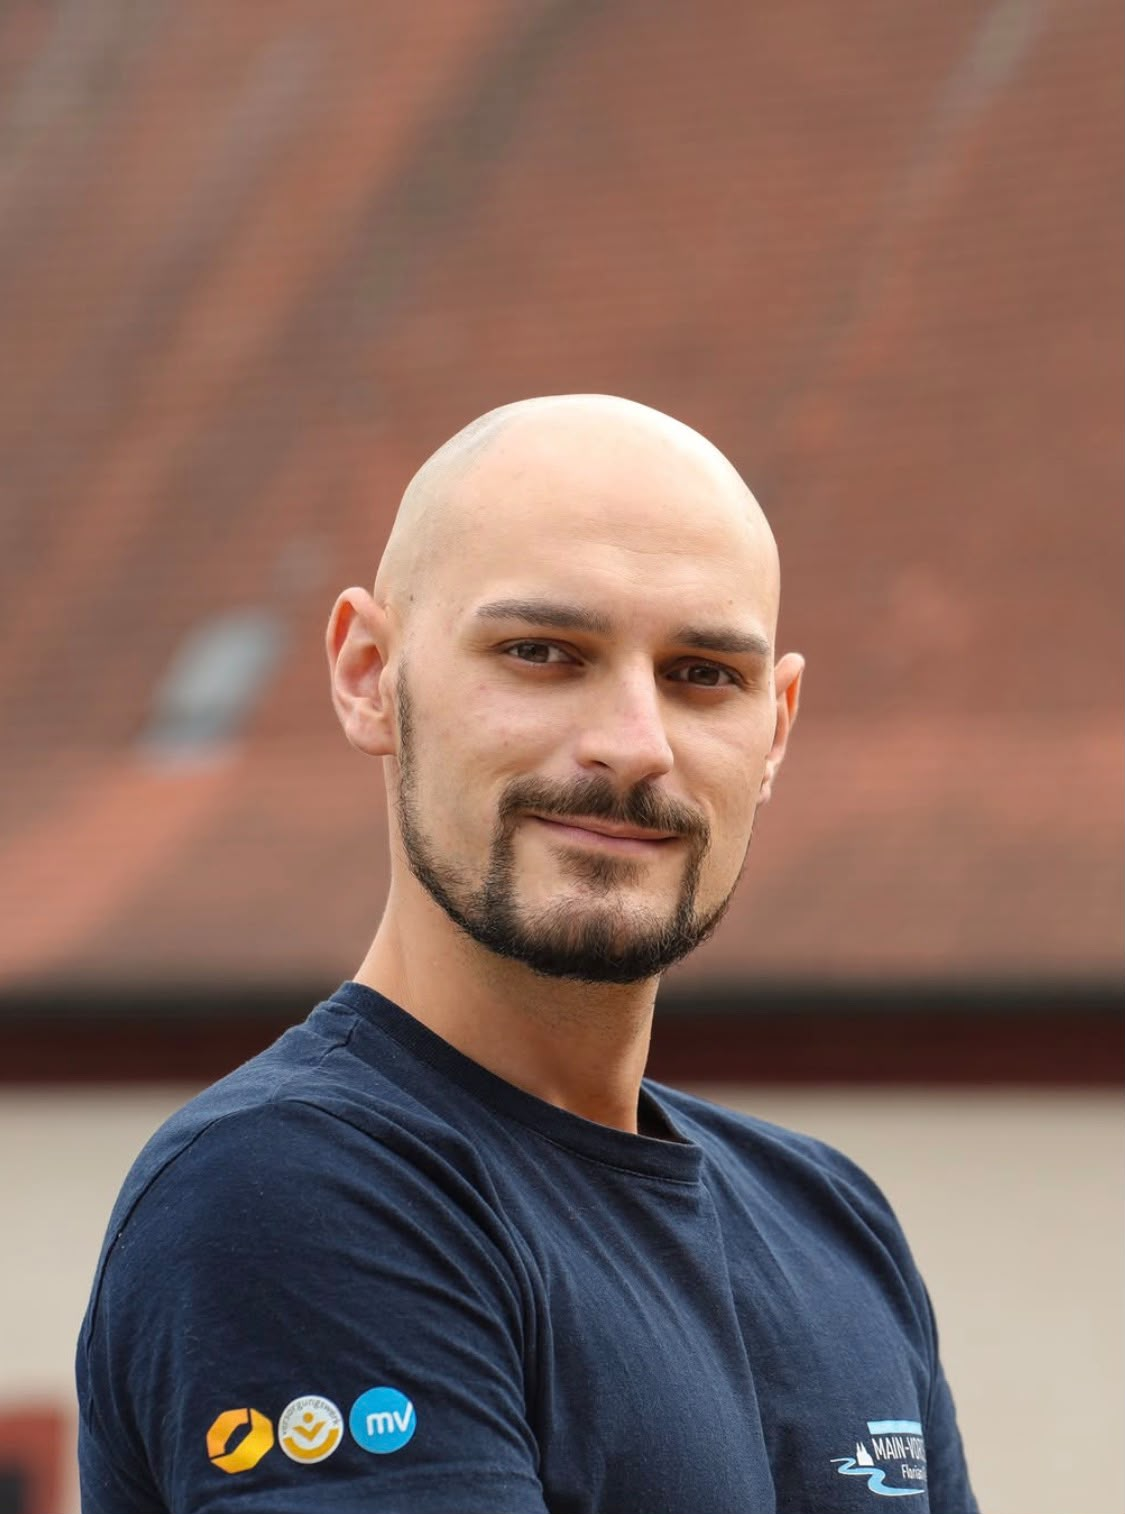
Florian Riedmann
Ihr persönlicher Ansprechpartner
„Florian weiß, wovon er redet, und versucht einem nicht irgendwas anzudrehen, sondern gibt einem das mit, was man braucht.“