Berufsunfähigkeitsversicherung
Ihre Arbeitskraft ist Millionen wert. Versichert ist sie oft gar nicht.
Wer bis zur Rente arbeitet, verdient im Laufe des Lebens oft weit über eine Million Euro. Die BU schützt genau dieses Fundament, richtig aufgesetzt vom Spezialisten, auch für körperlich arbeitende Berufe.
Jeder 4. wird berufsunfähig
Statistisch trifft es jeden vierten Erwerbstätigen vor der Rente, bei körperlich arbeitenden Berufen noch deutlich häufiger. Die häufigsten Ursachen: Psyche, Skelett und Krebs. Keine davon kündigt sich an.
Das Risiko
Was passiert, wenn das Einkommen wegbricht?
Berufsunfähigkeit trifft nicht nur den Körper, sie trifft die Miete, den Kredit, die Familie. Und die staatliche Absicherung fängt fast nichts davon auf.
Staat zahlt kaum etwas
Die volle Erwerbsminderungsrente liegt im Schnitt unter 1.000 Euro, und die Hürden sind hoch. Selbstständige haben oft gar keinen Anspruch.
Es trifft nicht nur Dachdecker
Psychische Erkrankungen sind Ursache Nummer eins für Berufsunfähigkeit, quer durch alle Berufe, vom Büro bis zur Baustelle.
Erspartes schmilzt schnell
Ohne BU-Rente müssen laufende Kosten aus dem Ersparten bezahlt werden. Selbst solide Rücklagen sind nach wenigen Jahren aufgebraucht.
Aus der Praxis
„Zum Glück haben wir den Vertrag noch einmal gemeinsam überprüft.“
Spenglermeister, 28 Jahre
Ein 28-jähriger Spenglermeister kam mit einer bereits bestehenden Berufsunfähigkeitsversicherung zu uns. Eigentlich wollte er nur wissen, ob sein Vertrag noch zu seiner heutigen Situation passt.
Bei unserer gemeinsamen Prüfung fiel auf, dass im ursprünglichen Antrag mehrere Gesundheitsangaben fehlten. Nicht, weil der Kunde etwas verschweigen wollte – vielmehr wurden die Punkte damals gar nicht detailliert abgefragt. Genau solche Lücken können im Leistungsfall später zu Problemen führen.
Wir haben die komplette Gesundheitshistorie gemeinsam aufgearbeitet, alle Angaben sauber mit dem Versicherer abgestimmt und den Vertrag gleichzeitig modernisiert.
Das Ergebnis: Heute weiß der Kunde, dass seine Gesundheitsangaben vollständig dokumentiert sind, sein Versicherungsschutz deutlich stärker ist und er über die Vertragslaufzeit rund 1.600 € an Beiträgen spart.
Unsere Lösung
BU vom Spezialisten: Darauf kommt es wirklich an
Eine BU ist so gut wie ihre Bedingungen und ihre Gesundheitsprüfung. Genau dort setzen wir an.
Anonyme Risikovoranfrage
Wir klären Vorerkrankungen anonym über unsere ausgewählten Systeme, bevor Ihr Name fällt, keine Ablehnung landet in einer Datenbank.
Spezialkonzepte für Handwerker
Über Versorgungswerk- und Verbandskonditionen erhalten körperlich Arbeitende Schutz zu Beiträgen, die im Direktabschluss kaum erreichbar sind.
Bedingungen statt Beitragsvergleich
Verzicht auf abstrakte Verweisung, Nachversicherungsgarantien, saubere Definition der Berufsunfähigkeit, wir prüfen das Kleingedruckte, nicht nur den Preis.
Begleitung im Leistungsfall
Wenn es ernst wird, sind Sie nicht allein: Ihr fester Ansprechpartner stellt den Leistungsantrag mit Ihnen und verhandelt mit dem Versicherer.
Berufsunfähigkeitsversicherung, persönlich beraten in Mainfranken
Wir beraten Sie vor Ort in Lohr am Main und im gesamten Landkreis Main-Spessart, von Karlstadt über Marktheidenfeld bis Gemünden. Auch in Würzburg, Aschaffenburg, Miltenberg und Schweinfurt sind wir regelmäßig bei unseren Kunden. Alternativ beraten wir Sie bequem per Video.
Häufige Fragen
Häufige Fragen zur Berufsunfähigkeitsversicherung
Warum ist die BU gerade für Handwerker so wichtig, und so schwer zu bekommen?
Körperlich arbeitende Berufe haben das höchste Risiko, vor der Rente berufsunfähig zu werden, und werden von Versicherern deshalb in teure Berufsgruppen eingestuft oder abgelehnt. Genau hier hilft unsere Spezialisierung: Über Versorgungswerk-Konditionen und gezielte Tarifauswahl bekommen Handwerker bei uns Schutz zu Konditionen, die im Direktabschluss kaum erreichbar sind.
Was bringt eine anonyme Risikovoranfrage?
Wer mit Vorerkrankungen einfach einen Antrag stellt und abgelehnt wird, steht in internen Datenbanken der Versicherer, das erschwert jeden späteren Abschluss. Wir stellen Ihre Gesundheitsdaten zuerst anonym mehreren Gesellschaften vor und verhandeln die Annahme, bevor Ihr Name fällt. Sie sehen alle Voten und entscheiden dann in Ruhe.
Reicht nicht die staatliche Erwerbsminderungsrente?
Die volle Erwerbsminderungsrente liegt im Schnitt unter 1.000 Euro im Monat, und wird nur gezahlt, wenn Sie in gar keinem Beruf mehr als drei Stunden täglich arbeiten können. Wer nach 2001 geboren wurde oder selbstständig ist, hat oft gar keinen oder kaum Anspruch. Den Lebensstandard sichert nur eine private BU.
Wie hoch sollte die BU-Rente sein?
Als Faustregel: 70 bis 80 Prozent des Nettoeinkommens, mindestens aber genug, um Fixkosten, Familie und Altersvorsorge weiter zu tragen. Wichtig sind außerdem eine Nachversicherungsgarantie für spätere Erhöhungen und ein Verzicht auf abstrakte Verweisung. Details, die wir im Konzept von Anfang an richtig stellen.
Wer berät zur Berufsunfähigkeitsversicherung in Main-Spessart und Würzburg?
Main Vorsorge berät persönlich in Lohr am Main und im gesamten Raum Main-Spessart, Würzburg, Karlstadt, Marktheidenfeld, Aschaffenburg, Miltenberg und Schweinfurt, vor Ort oder per Video. Sie erhalten einen festen Ansprechpartner, der Sie auch im Leistungsfall persönlich begleitet.
Unverbindlich & kostenfrei
Sichern Sie Ihr Einkommen, bevor es jemand anderes tun muss
Im kostenfreien Erstgespräch analysieren wir Ihren Bedarf, prüfen bestehende Verträge und starten auf Wunsch eine anonyme Risikovoranfrage, unverbindlich und ohne Gesundheitsdaten preiszugeben.
- Antwort innerhalb von 24 Stunden, persönlich, kein Callcenter
- Oder direkt anrufen: 09352 5081880
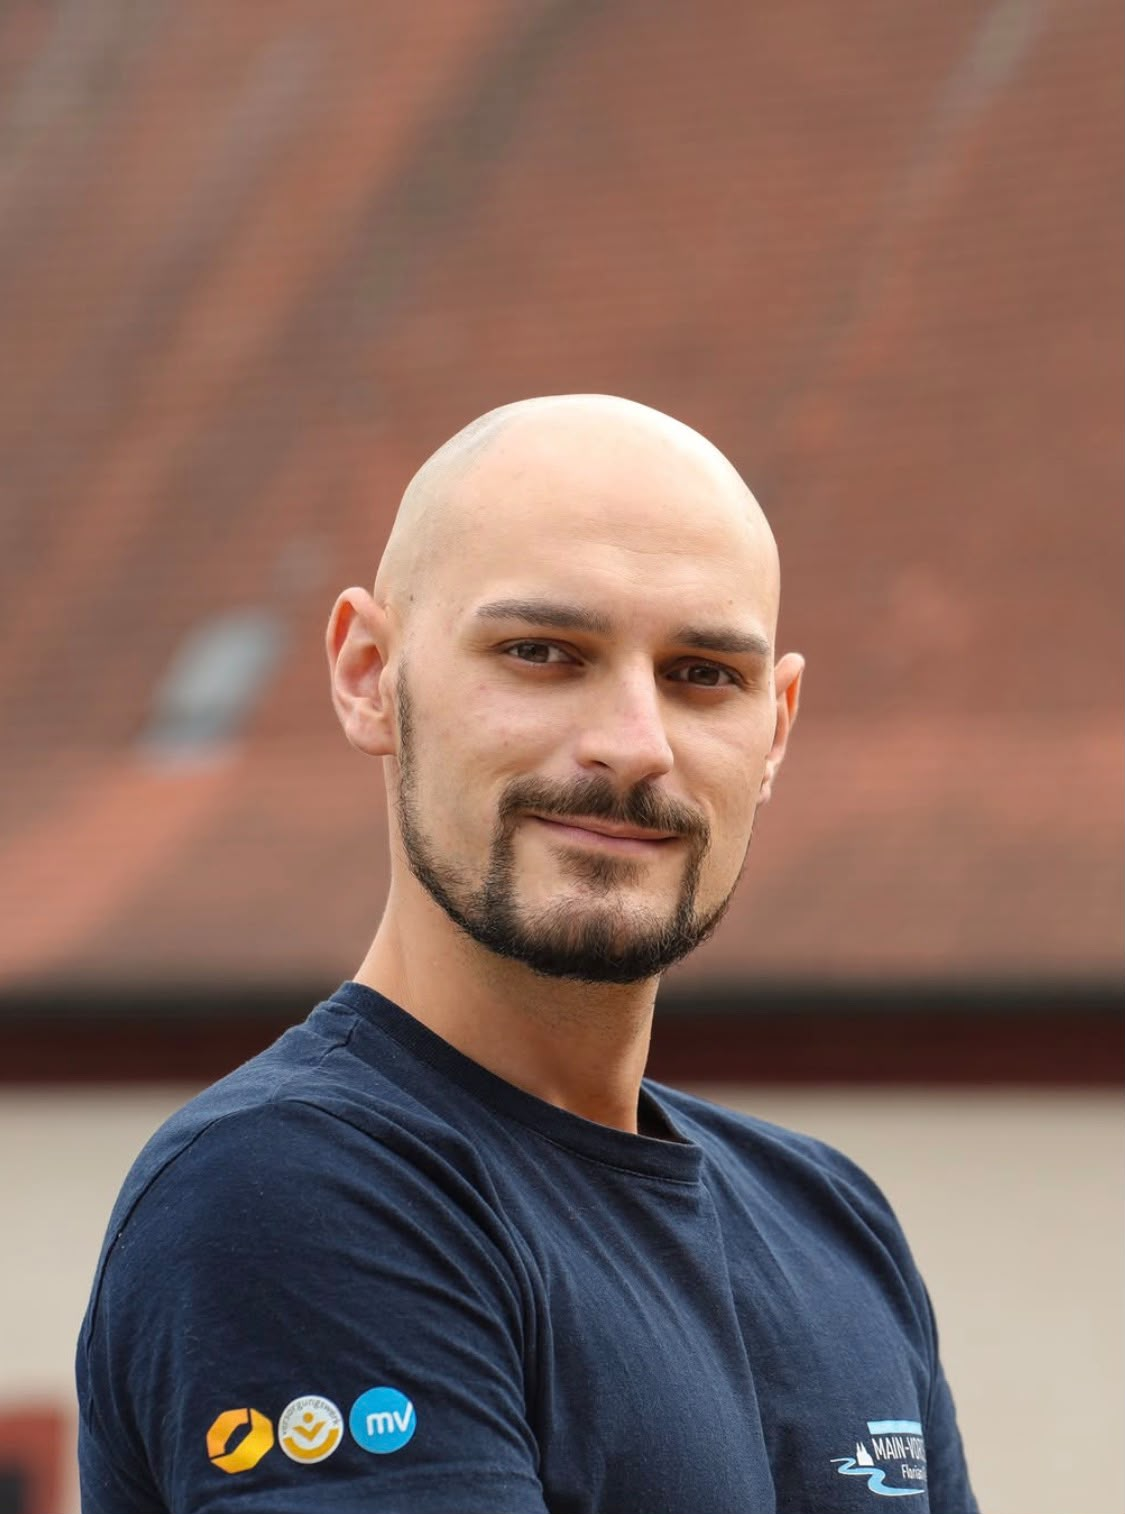
Florian Riedmann
Ihr persönlicher Ansprechpartner
„Florian weiß, wovon er redet, und versucht einem nicht irgendwas anzudrehen, sondern gibt einem das mit, was man braucht.“